Mua nhà lần đầu là cột mốc quan trọng đối với nhiều người trẻ đang mong muốn xây dựng cuộc sống ổn định. Tuy nhiên, khi ngân sách có giới hạn, không ít người ưu tiên căn hộ có mức giá thấp nhất mà chưa tính đầy đủ khoản vay, chi phí đi lại và nhu cầu sinh hoạt về lâu dài. Một lựa chọn tưởng như tiết kiệm ban đầu đôi khi lại gây áp lực tài chính sau khi dọn vào ở.
Để lựa chọn đúng, người mua cần nhìn xa hơn con số trên bảng giá. Khả năng trả góp, vị trí, môi trường sống, chất lượng công trình và hồ sơ pháp lý đều góp phần quyết định một căn nhà có thực sự phù hợp hay không. Bài viết phân tích bốn nhóm tiêu chí quan trọng, kèm cách tự kiểm tra trước khi đặt cọc để tránh quyết định vội vàng.
Mua nhà lần đầu nên ưu tiên giá rẻ hay sự phù hợp?
Một căn hộ có giá chào bán thấp có thể giúp giảm khoản tiền cần chuẩn bị lúc đầu, nhưng chưa chắc tiết kiệm trong suốt quá trình sở hữu. Nếu nhà quá xa nơi làm việc, người ở có thể mất thêm nhiều giờ di chuyển mỗi tuần. Nếu công năng không đáp ứng nhu cầu, việc sửa chữa hoặc chuyển nhà sớm cũng tạo ra khoản chi phát sinh. Vì thế, chỉ so sánh giá niêm yết là chưa đủ. Với người mua nhà lần đầu, việc lập bảng so sánh các phương án giúp hạn chế lựa chọn theo cảm giác.
Điều đáng cân nhắc là tổng chi phí sở hữu so với chất lượng cuộc sống nhận được. Với người mua nhà lần đầu, căn nhà phù hợp cần đáp ứng đồng thời ngân sách, thói quen sinh hoạt và kế hoạch tương lai. Một lựa chọn vừa tầm tài chính nhưng có vị trí thuận tiện và thiết kế hợp lý có thể mang lại giá trị sử dụng tốt hơn phương án rẻ hơn nhưng gây nhiều bất tiện mỗi ngày.
1. Khả năng tài chính quyết định mức giá có thể chi trả
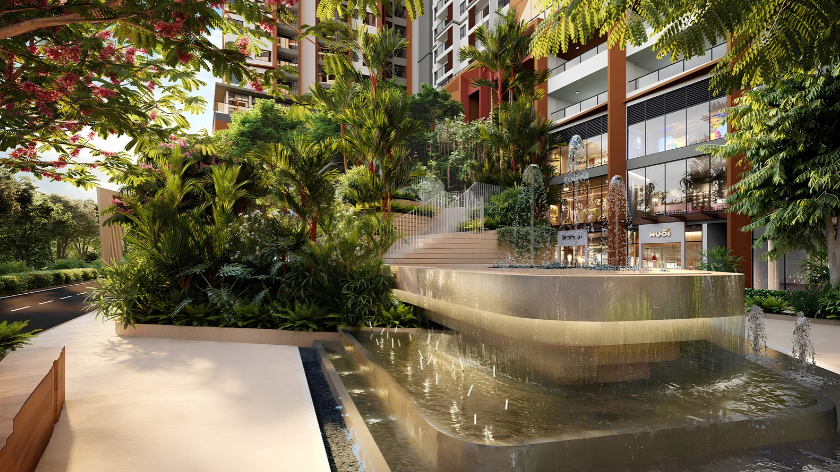
Bước đầu tiên là xác định số tiền đang có, khoản dự phòng cần giữ lại và mức trả góp có thể duy trì sau khi trừ chi phí sinh hoạt. Đừng dành toàn bộ khoản tiết kiệm cho tiền đặt cọc hoặc phần vốn tự có, bởi cuộc sống luôn có những khoản phát sinh như chăm sóc sức khỏe, sửa chữa thiết bị hay thay đổi công việc.
Khi mua nhà lần đầu, bạn nên yêu cầu đơn vị cho vay cung cấp bảng dự kiến trả nợ theo từng giai đoạn, bao gồm cả trường hợp lãi suất thay đổi. Ngoài tiền gốc và lãi, hãy cộng các khoản chi cho bảo hiểm nếu áp dụng, phí quản lý, gửi xe, điện nước, nội thất và thủ tục liên quan. Khả năng chi trả cần được đánh giá trên thu nhập ổn định, không nên dựa hoàn toàn vào tiền thưởng hoặc kỳ vọng tăng lương.
Đừng bỏ qua chi phí sau khi nhận nhà
Giá bán thường là thông tin nổi bật nhất trong quảng cáo, nhưng chưa phản ánh toàn bộ số tiền phải bỏ ra. Tùy loại nhà và hợp đồng, người mua có thể phát sinh phí làm thủ tục, khoản thu theo quy định, nội thất thiết yếu, bảo trì thiết bị và chi phí chuyển nhà. Những khoản nhỏ cộng dồn có thể ảnh hưởng đáng kể đến kế hoạch tiết kiệm trong thời gian đầu. Vì vậy, mua nhà lần đầu cần dự phòng cả khoản chi chưa thể xác định chính xác khi ký hợp đồng.
Một bảng dự toán nên chia thành chi phí một lần và chi phí định kỳ. Nhóm đầu bao gồm các khoản thanh toán khi giao dịch và chuẩn bị vào ở; nhóm sau gồm trả nợ, sinh hoạt và duy trì căn hộ. Cách phân loại này giúp người mua nhà lần đầu nhìn rõ mức ngân sách cần có, thay vì chỉ tập trung vào phần tiền thanh toán cho người bán hoặc chủ đầu tư.
Thử sức chịu đựng tài chính trước khi ký hợp đồng
Hãy đặt ra tình huống thu nhập giảm tạm thời, một thành viên trong gia đình nghỉ việc hoặc lãi suất tăng sau giai đoạn ưu đãi. Khi đó, khoản trả góp còn phù hợp không và quỹ dự phòng có đủ trang trải các nhu cầu thiết yếu không? Đây không phải dự báo điều xấu chắc chắn xảy ra, mà là cách nhận diện rủi ro có thể kiểm soát trước khi cam kết tài chính.
Nếu mức thanh toán khiến bạn phải cắt giảm những nhu cầu cơ bản, có thể cần điều chỉnh ngân sách, thời điểm mua hoặc diện tích căn hộ mong muốn. Không có một tỷ lệ vay chung phù hợp với tất cả mọi người; điều quan trọng là dòng tiền thực tế, mức ổn định công việc và những nghĩa vụ đang có. Một ngôi nhà chỉ thật sự đem lại sự an tâm khi chủ sở hữu vẫn duy trì được cuộc sống cân bằng.
2. Vị trí và khả năng kết nối ảnh hưởng đến sinh hoạt mỗi ngày
Vị trí không chỉ quyết định khoảng cách từ nhà đến công ty mà còn tác động đến cách bạn sử dụng thời gian. Một căn hộ giá thấp hơn nhưng nằm xa tuyến đường quen thuộc có thể khiến chi phí xăng xe, gửi xe hoặc dịch vụ di chuyển tăng lên. Quan trọng hơn, thời gian đi lại kéo dài dễ làm giảm thời gian dành cho gia đình, nghỉ ngơi và phát triển bản thân.
Người mua nhà lần đầu nên khảo sát khu vực ở cả ngày thường lẫn cuối tuần. Hãy kiểm tra đường đi vào giờ cao điểm, điều kiện ngập nước nếu có, các phương án di chuyển thay thế và khoảng cách thực tế đến trường học, cơ sở y tế, siêu thị. Những tiện ích đã hoạt động nên được phân biệt rõ với công trình mới dự kiến xây dựng, vì kế hoạch tương lai có thể thay đổi.
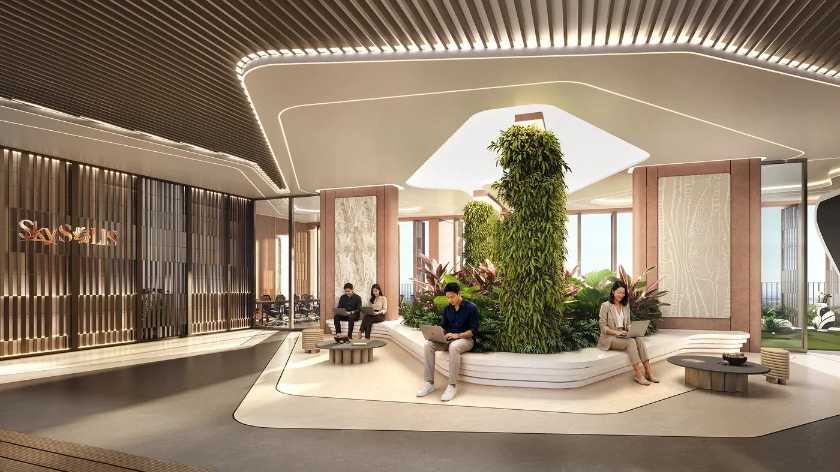
Thời gian di chuyển cũng là một loại chi phí
Khi so sánh hai căn hộ, hãy thử hình dung một ngày làm việc bình thường từ lúc rời nhà đến khi trở về. Lộ trình có thuận tiện khi trời mưa, lúc đông xe hoặc khi phải đưa đón người thân không? Những chi tiết tưởng nhỏ này ảnh hưởng trực tiếp đến trải nghiệm sinh sống, đặc biệt với người thường xuyên đi lại giữa nhiều địa điểm.
Bạn cũng nên xem khả năng tiếp cận dịch vụ thiết yếu bằng nhiều phương tiện, thay vì chỉ dựa vào quảng cáo về khoảng cách. Một khu vực có cửa hàng, phòng khám và không gian công cộng trong phạm vi thuận tiện có thể giảm nhu cầu đi xa. Với người mua nhà lần đầu, lựa chọn vị trí cần xuất phát từ lịch sinh hoạt thực tế chứ không chỉ từ tên tuổi hay độ nổi tiếng của một khu vực.
3. Không gian và chất lượng sống quan trọng hơn vẻ ngoài hào nhoáng
Diện tích lớn hoặc nội thất sang trọng không tự động tạo nên một căn hộ phù hợp. Điều cần ưu tiên là bố trí phòng, độ thông thoáng, ánh sáng tự nhiên và khả năng sử dụng từng khu vực. Một căn nhà có công năng hợp lý giúp cư dân sinh hoạt dễ dàng, hạn chế lãng phí diện tích và giảm nhu cầu cải tạo sau khi vào ở. Người mua nên quan sát cả những khu vực ít được giới thiệu trong hình quảng cáo.
Với người trẻ mua nhà lần đầu, nhu cầu hôm nay có thể khác sau vài năm. Căn hộ nên có khả năng đáp ứng thay đổi trong công việc, sinh hoạt cùng người thân hoặc nhu cầu làm việc tại nhà. Những tiêu chí như khu vực phơi đồ, chỗ lưu trữ, sự riêng tư, tiếng ồn và thông gió thường ảnh hưởng lâu dài hơn các chi tiết trang trí bắt mắt ở thời điểm tham quan ban đầu.
Đánh giá tiện ích theo tần suất sử dụng thực tế
Hồ bơi, phòng tập, khu vui chơi hay không gian sinh hoạt chung có thể nâng cao trải nghiệm ở, nhưng giá trị của chúng phụ thuộc vào nhu cầu từng gia đình. Người thường xuyên vận động sẽ chú ý khu thể thao; gia đình có trẻ nhỏ có thể ưu tiên nơi vui chơi an toàn; người làm việc tại nhà lại cần không gian yên tĩnh và kết nối mạng ổn định.
Khi tham quan, cần tìm hiểu tiện ích nào đã hoàn thiện, quy định sử dụng ra sao và có phát sinh khoản phí riêng hay không. Không nên mặc định mọi hình ảnh phối cảnh đều phản ánh hiện trạng. Một nơi ở phù hợp không cần có nhiều tiện ích nhất, mà cần có những tiện ích thiết thực và chi phí duy trì tương xứng với khả năng của cư dân. Tư duy mua nhà lần đầu nên ưu tiên giá trị sử dụng thực tế thay cho quảng cáo hấp dẫn.
4. Chất lượng xây dựng, pháp lý và giá trị sử dụng dài hạn
Chất lượng công trình ảnh hưởng đến sự an toàn, mức độ thoải mái và chi phí sửa chữa trong tương lai. Khi khảo sát căn hộ đã hoàn thiện, cần chú ý tình trạng tường, sàn, cửa, thiết bị, khu vực dùng chung và công tác vận hành. Với dự án đang xây dựng, người mua nên tìm hiểu thông số kỹ thuật và tiêu chuẩn bàn giao được thể hiện trong hồ sơ, không chỉ dựa vào những mô tả mang tính quảng bá.
Pháp lý cũng là nội dung không thể bỏ qua khi mua nhà lần đầu. Người mua cần xác minh chủ thể có quyền giao dịch, điều kiện bán, hồ sơ dự án hoặc giấy tờ sở hữu phù hợp với loại hình tài sản. Trước khi chuyển tiền, hãy đọc kỹ hợp đồng, thời hạn thanh toán, quyền và nghĩa vụ các bên, điều kiện bàn giao và xử lý phát sinh. Nếu chưa rõ, nên tham khảo người có chuyên môn độc lập.
Giá trị lâu dài không đồng nghĩa với chắc chắn tăng giá
Một căn nhà được sử dụng bền bỉ, thuận tiện sinh hoạt và có chi phí vận hành hợp lý có thể mang lại giá trị thực tế cho chủ sở hữu, ngay cả khi giá thị trường biến động. Khi đánh giá tiềm năng bán lại, cần cân nhắc vị trí, tình trạng tài sản, pháp lý và nhu cầu người mua ở thời điểm tương lai. Không nên xem dự báo tăng giá là lý do duy nhất để quyết định sở hữu.
Nếu dự định gắn bó lâu dài, hãy hình dung khả năng thay đổi của gia đình và khu vực xung quanh. Nếu có khả năng chuyển nơi làm việc hoặc cần mở rộng không gian, tính linh hoạt sẽ trở nên quan trọng. Người mua nhà lần đầu vì vậy nên lựa chọn dựa trên giá trị sử dụng hiện tại kết hợp kế hoạch tương lai, thay vì chạy theo xu hướng ngắn hạn.
Tham khảo định hướng không gian sống tại dự án SkySolis
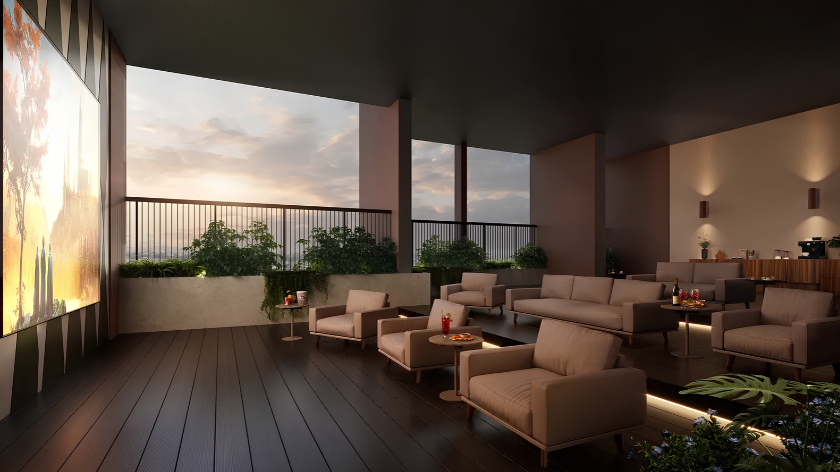
SkySolis của SkyWorld Development được giới thiệu tại khu vực Lái Thiêu, trên trục Quốc lộ 13, với định hướng chú trọng không gian sống thông thoáng, chất lượng xây dựng và khả năng kết nối. Đây là những chủ đề phù hợp để người tìm nhà đặt câu hỏi khi so sánh các dự án. Tuy nhiên, định hướng truyền thông không thay thế việc kiểm tra mặt bằng, hồ sơ kỹ thuật và điều kiện thực tế của sản phẩm muốn mua.
Khi tìm hiểu SkySolis hay bất cứ dự án nào khác, người mua nên yêu cầu thông tin cập nhật về pháp lý, tiến độ, tiêu chuẩn bàn giao, khoản phí liên quan và lịch thanh toán. Các đặc điểm dự án có thể được điều chỉnh trong hồ sơ chính thức; không nên tự suy diễn từ phối cảnh hoặc lời giới thiệu. Với người mua nhà lần đầu, việc đối chiếu tài liệu và cân đối dòng tiền vẫn quan trọng hơn lựa chọn theo cảm xúc.
Bộ câu hỏi giúp lựa chọn căn hộ đầu tiên phù hợp
Trước khi quyết định, hãy tự trả lời: số tiền tích lũy có đủ cho khoản vốn ban đầu và dự phòng không; lịch trả nợ có phù hợp thu nhập ổn định không; thời gian đi làm từ nhà mới có chấp nhận được không; công năng căn hộ có đáp ứng sinh hoạt trong vài năm tới không? Những câu hỏi này giúp tách nhu cầu thiết yếu khỏi mong muốn có thể điều chỉnh.
Tiếp theo, kiểm tra chất lượng tài sản, hồ sơ pháp lý, các khoản chi phát sinh và mức độ minh bạch của thông tin từ bên bán. Nếu đang so sánh nhiều căn hộ, hãy dùng cùng một bộ tiêu chí và ghi lại ưu, nhược điểm của từng lựa chọn. Quy trình này giúp người mua nhà lần đầu đưa ra quyết định dựa trên bằng chứng, thay vì bị tác động quá nhiều bởi khuyến mãi hoặc lời thúc giục đặt cọc.
Mua nhà lần đầu: Chọn phù hợp để an tâm lâu dài
Mua nhà lần đầu không phải cuộc đua tìm căn hộ có giá thấp nhất. Khả năng tài chính, vị trí, chất lượng sống và điều kiện pháp lý mới là những tiêu chí cần được xem xét đồng thời. Một căn nhà phù hợp sẽ giúp người sở hữu duy trì nhịp sống ổn định, kiểm soát chi phí và hạn chế quyết định phải thay đổi chỉ sau thời gian ngắn.
Trước khi đặt cọc, hãy kiểm tra hồ sơ, khảo sát thực tế và xây dựng phương án tài chính cho nhiều tình huống. Nếu còn phân vân, bạn có thể lập bảng so sánh các lựa chọn hoặc tìm tư vấn độc lập trước khi cam kết. Theo dõi An Phú Realty để tiếp tục cập nhật những góc nhìn thực tế về lựa chọn nhà ở và thị trường bất động sản.